2026年6月29日
杰里米·格兰瑟姆(Jeremy Grantham)6月25日在播客《CEO日记》及次日CNBC节目上宣称,比特币"肯定会归零",称其为"毫无必要的废话",唯一功能是"协助犯罪分子转移资金"。格兰瑟姆因准确预测2000年互联网泡沫和2008年次贷危机而在华尔街享有声誉,其言论随即引发大范围讨论。但将其最新13F持仓数据与上述言论并排对照,会得出一个与媒体叙述截然不同的结论:这不是客观的市场研判,而是一场针对加密市场的定向流动性收割行动。
2026年6月23日
中国商务部6月22日宣布将艾维奥克斯公司等10家美国涉军实体列入出口管制管控名单,禁止对其出口"两用物项"。公告出台当日,SpaceX相关标的与AI芯片股出现直接下滑。其核心逻辑并非市场情绪波动,而是这份公告在物理层面暴露了一个此前被系统性低估的成本风险:SpaceX与AI芯片产业高度依赖中国垄断供给的关键原材料,而这些原材料现在已被纳入出口管制武器库。
2026年6月18日
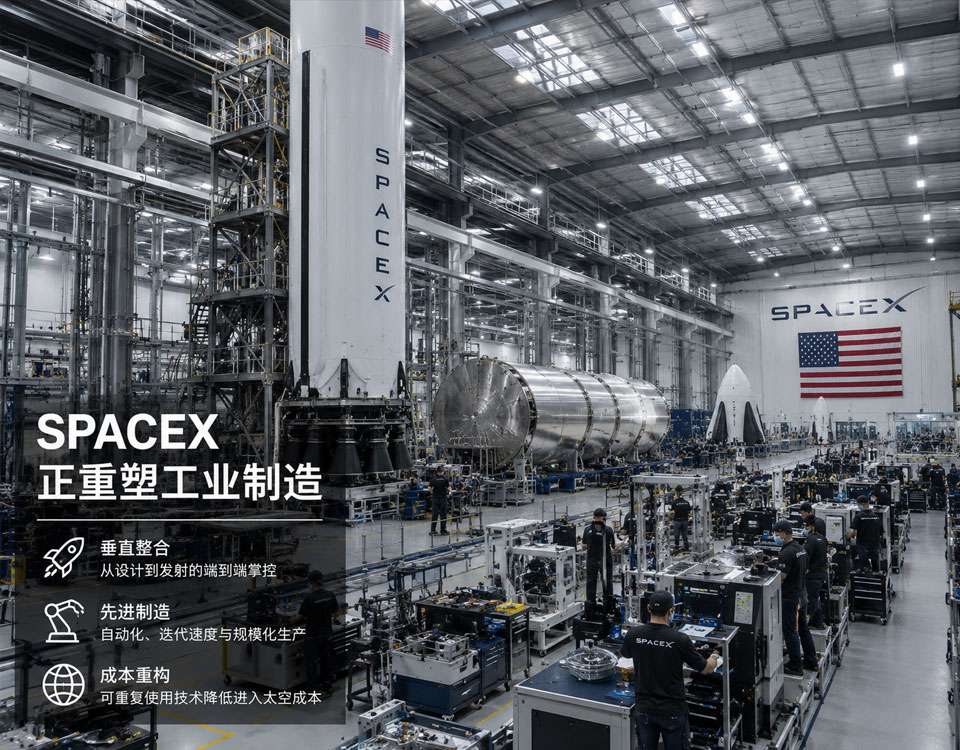
SpaceX最常被提及的估值支柱是Starlink的天基终端垄断和美国国防部的主权订单。但剥离这两项之后,SpaceX在工程底层仍构建了四重独立的结构性壁垒,且正在进行一场将重工业底层控制逻辑从PLC自动化全面重写为AI神经控制的范式转变——这才是其2.5万亿美元估值中被市场定价最不透明、也最难被复制的部分。 四重工程壁垒:剥离星链与协议后的核心竞争力 一、纵向一体化导致的「成本断层」 波音、洛克希德·马丁等传统航天巨头的供应链涵盖数千家外包商,每个设计变更都需要跨公司法律和合规流程,研发周期以”年”计。SpaceX自主研发并制造火箭70%—80%的核心部件,包括猛禽/梅林发动机、航电系统、飞控软件乃至阀门。 工程推论:设计和制造在同一厂区,硬件迭代周期缩短至”天”级别。消除了传统供应链的多层利润冗余,边际成本降低的速度无法仅靠资金在短期内复制——因为外包商的整合和文化的重建不是钱能买到的。 二、「高频复用」构建的运载定价垄断 传统发射模型的每枚火箭使用一次即报废,固定资产无法摊薄。SpaceX通过猎鹰9号一级火箭和整流罩的自动化海上回收,将单次发射边际成本压缩至约100万—200万美元(主要为燃料和检修费)。 指标 传统运载火箭 SpaceX猎鹰9号 单次发射成本 约1.5亿—3亿美元 约6,700万美元(标准报价) 火箭复用次数 1次(一次性) 单枚最高已超20次复用 年均发射频次(全球占比) 个位数 2025年超90次(全球>60%商业载荷) 每公斤入轨报价 约2,000—10,000美元 约1,500—2,500美元 高频发射将太空运输从”手工奢侈品”变成”物流工业品”。全球竞争对手即便看懂了这套逻辑,复制所需的资产和运营数据积累也需要十年以上的窗口期。 三、不锈钢与「重工业化」打碎传统制造壁垒 传统思维认为火箭必须使用碳纤维或铝锂合金,在洁净室内精密焊接。星舰改用300系不锈钢:材料成本大幅下降,且在极端高低温环境下的性能优于碳纤维。生产场景从洁净室变成德州博卡奇卡的露天工厂和气膜帐篷。 这一选择的战略含义不是”便宜”,而是允许以造水塔或造船的方式批量制造火箭,使”炸一枚、造一枚、再迭代”的快速试错在成本上完全可承受。这直接摧毁了传统航天”造火箭=不能炸”的隐性定价权。 四、「软件定义硬件」:从PLC到神经控制的底层重构 传统军工飞控依赖单枚数十万美元的抗辐射专用芯片,飞行剖面写死在硬代码中。SpaceX采用消费级民用Linux芯片,通过多套系统交叉校验容忍硬件故障,再由实时飞控算法接管控制权。 星舰33台猛禽发动机的协同点火控制,本质是一个毫秒级动态推力优化问题——任何PLC逻辑树都无法应对这一变量复杂度,只有实时轨迹优化算法才能处理。这是SpaceX工程架构中最难被外部观察和复制的部分。 「去PLC化」:旧工业范式转移的底层逻辑 […]
2026年6月17日
SpaceX于6月12日上市,IPO定价135美元,三日内股价升至211美元,当前市值约2.5万亿美元,市销率(P/S)达130倍。市场并非不知道这是泡沫——但驱动这三天连续上涨的,是三种与估值合理性无关的结构性买盘力量:地缘垄断属性、指数基金刚性配置压力、以及1700亿美元未中签资金的二级市场补票行为。 估值基本面:数字本身说明问题 指标 SpaceX(2025) 参照系 总营收 187亿美元 — Starlink营收 114亿美元(占61%) 唯一盈利业务 Starlink营业利润 44亿美元 — 公司整体净亏损 -49亿美元 火箭+研发持续烧钱 当前市值 约2.5万亿美元 — 市销率(P/S) 约130倍 英伟达峰值约40倍 分析师预测2026年营收 约345亿美元 同比约+84% 分析师预测2027年营收 约645亿美元 同比约+87% 若以20倍市销率对2025年营收估值(已属极高溢价),合理市值约3740亿美元,较当前估值低约85%。传统价值投资框架下,现价无法成立。 […]